
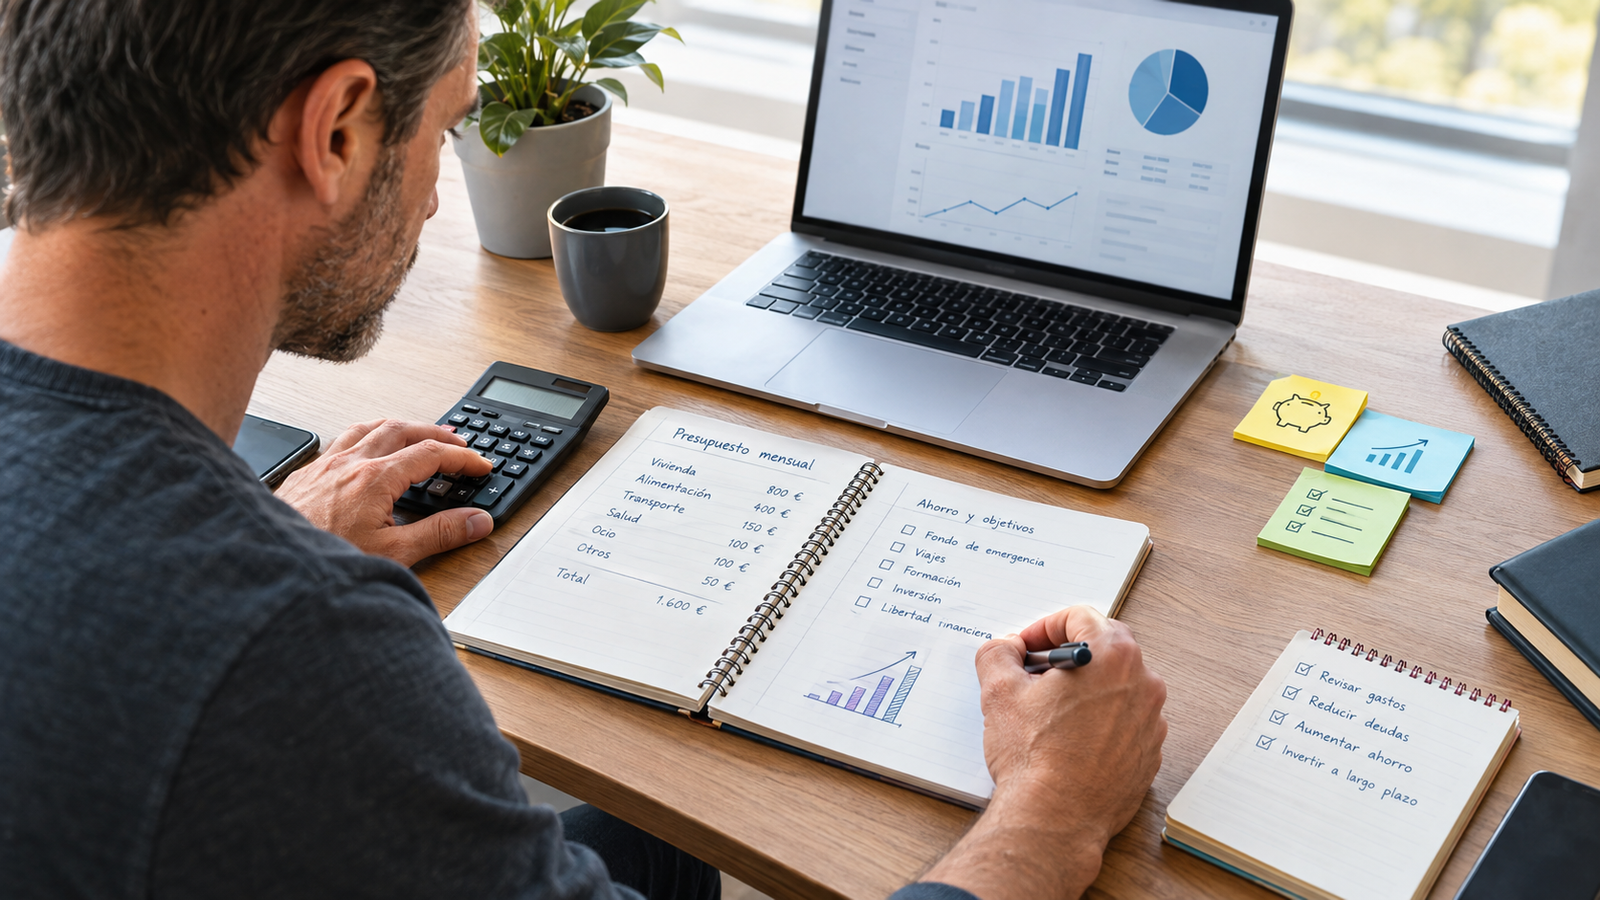
Cómo organizar tus finanzas personales desde cero: guía práctica paso a paso
¿Sabes cuánto dinero entra en tu cuenta cada mes, pero cuando llega final de mes no sabes dónde ha ido?
Cobras, pagas los recibos, haces la compra, te surge algún gasto inesperado y, cuando quieres darte cuenta, la cuenta está casi vacía. Lo peor no es solo que falte dinero: es que no tienes claro qué podrías cambiar.
Si te pasa, no eres un caso raro ni una persona irresponsable. Es muy probable que nadie te haya enseñado a organizar tus finanzas personales con un método sencillo, y mientras tanto el dinero se va sin dejar rastro.
La buena noticia es que no necesitas saber de economía ni ganar más para empezar. Lo primero es mirar tus números tal y como son. Sin ese punto de partida, cualquier decisión (ahorrar, pagar deudas, invertir) se toma a ciegas.
En esta guía vas a recorrer 10 pasos para poner orden a tu dinero, con ejemplos numéricos y un plan de acción de 30 días. Al terminar sabrás cuánto entra, cuánto sale, cuánto puedes ahorrar, qué tienes y qué debes, y tendrás un sistema para no volver a perder el control.
Aquí no hay trucos para hacerse rico rápido ni fórmulas mágicas. Hay un método para recuperar el control de tu dinero, paso a paso. No suena espectacular, pero es lo que marca la diferencia.
Antes de seguir: todas las cifras de esta guía son ejemplos inventados para que veas cómo se hace cada cálculo. Las tuyas serán distintas, y no pasa nada. Además, este artículo es educativo y no constituye asesoramiento financiero personalizado.
Qué significa organizar tus finanzas personales y qué necesitas para empezar
Organizar tus finanzas personales no es apuntar cada céntimo ni vivir con lo justo. Es tener una imagen clara y actualizada de tu situación económica para decidir qué haces con tu dinero, en lugar de que el dinero decida por ti.
En la práctica, consiste en responder a seis preguntas: ¿cuánto entra?, ¿cuánto sale?, ¿cuánto puedo ahorrar?, ¿qué tengo y qué debo?, ¿qué colchón tengo para imprevistos? y ¿hacia dónde quiero ir? Los 10 pasos de esta guía las responden en ese orden.
Qué necesitas antes de empezar
- Tus extractos bancarios y de tarjeta de los últimos tres meses. Un solo mes puede ser atípico; tres dan una imagen más fiable.
- Una hoja de cálculo o un cuaderno. Sirve cualquiera. La mejor herramienta es la que vas a usar de verdad.
- Entre dos y tres horas repartidas durante la primera semana (tiempo orientativo; depende de cuánto desorden haya).
- Ganas de mirar sin juzgarte. Puede que encuentres sorpresas. El objetivo es tener información, no sentirte culpable.
Los 10 pasos de un vistazo
| Paso | Qué haces | Qué consigues |
| 1 | Sumar tus ingresos netos reales | Saber con cuánto cuentas de verdad |
| 2 | Registrar todo lo que gastas | Ver a dónde va tu dinero |
| 3 | Clasificar los gastos en fijos, variables y prescindibles | Detectar dónde hay margen |
| 4 | Restar los gastos a los ingresos | Conocer tu capacidad real de ahorro |
| 5 | Sumar lo que tienes y restar lo que debes | Calcular tu patrimonio neto |
| 6 | Listar y ordenar tus deudas | Tener un plan para pagarlas |
| 7 | Reservar dinero para imprevistos | Ganar tranquilidad y evitar nuevas deudas |
| 8 | Poner cifras y plazos a lo que quieres lograr | Tener una dirección |
| 9 | Crear una rutina mensual sencilla | Mantener el control en el tiempo |
| 10 | Valorar cuándo y cómo empezar a invertir | Asumir riesgo sobre una base sólida |
Sigue este orden. Cada paso se apoya en el anterior, y saltarte pasos, sobre todo el de empezar a invertir sin conocer tu situación, suele complicarlo todo.
Paso 1: Saber cuánto dinero entra realmente cada mes
Parece obvio, pero mucha gente confunde lo que cree que gana con lo que de verdad llega a su cuenta. El punto de partida son tus ingresos netos: el dinero que recibes después de impuestos y retenciones.
Qué cuenta como ingreso real
- Tu nómina neta, es decir, lo que llega al banco, no el salario bruto del contrato. Si cobras pagas extra, suma lo que recibes en un año y divídelo entre 12 para tener un ingreso mensual medio.
- Ingresos extra que se repiten, como un alquiler, clases particulares o trabajos frecuentes.
- Prestaciones o ayudas mientras las recibas de forma estable.
- Si eres autónomo o cobras facturas: cuenta solo lo que te queda tras separar el IVA, los impuestos y la cuota de autónomos. Pregunta a tu gestor qué parte de cada cobro debes reservar; los importes dependen de tu caso y cambian con el tiempo.
Los ingresos puntuales (una devolución de la renta, un regalo, la venta de un objeto) no forman parte de tu ingreso mensual habitual. Mejor trátalos como un impulso extra para tus objetivos.
Ejemplo ilustrativo:
| Concepto | Importe mensual (ejemplo) |
| Nómina neta, con las pagas extra prorrateadas | 1.500 € |
| Ingresos extra (media de 60, 150 y 90 € en tres meses) | 100 € |
| Total de ingresos netos | 1.600 € |
Qué hacer si tus ingresos cambian cada mes
Si cobras cantidades distintas cada mes, suma tus ingresos netos de los últimos seis a doce meses y divídelos entre el número de meses. Para hacer tu presupuesto mensual, sé prudente: usa esa media o, mejor aún, una cifra cercana a tus meses más bajos. Los meses buenos servirán para ahorrar y pagar deudas.
Tu tarea: anota tus ingresos netos de los últimos tres meses y calcula la media mensual.
Paso 2: Saber cuánto dinero sale
Aquí suele estar la sorpresa. Casi todos sabemos lo que cuestan el alquiler o la hipoteca, pero pocos saben cuánto se les va en pequeñas compras frecuentes, suscripciones o gastos que aparecen una vez al año. El objetivo no es juzgarte, sino ver a dónde va tu dinero.
De dónde sacar la información
- Extractos de tus cuentas y tarjetas de los últimos tres meses. Muchos bancos permiten descargarlos en Excel, CSV o PDF desde la banca online.
- Efectivo: mira cuánto sacas del cajero y, desde hoy, apunta en qué lo gastas. Lo que no sepas identificar, ponlo en una categoría llamada «efectivo sin identificar» y observa cuánto pesa.
- Bizum y transferencias: cuidado con contar dos veces un gasto que compartes con otras personas.
- Recibos domiciliados y suscripciones: revísalos uno a uno; suele haber alguno que ya no usas.
Agrupa los gastos en entre 8 y 12 categorías (vivienda, suministros, alimentación, transporte, salud, ocio, suscripciones, ropa, deudas…). Si creas demasiadas, acabarás abandonando el sistema.
Los gastos que casi todo el mundo olvida
Hay gastos que no llegan cada mes, pero llegan: el seguro anual del coche o del hogar, los impuestos de la vivienda o del vehículo, la ITV, las reparaciones, los regalos, las vacaciones, las cuotas anuales o las revisiones médicas.
Para incluirlos en tu cálculo mensual, suma lo que has pagado por ellos en los últimos 12 meses y divídelo entre 12. Por ejemplo, si al año pagas 1.080 € entre seguros, impuestos y revisiones, son 90 € al mes.
Con los ingresos del ejemplo (1.600 €) y los gastos totales que verás en el paso siguiente (1.530 €), la diferencia mensual sería de 70 €. Si en tu caso te sale negativa, es decir, si gastas más de lo que ingresas, estás financiando tu día a día con ahorros o con deuda. No es agradable, pero es una información valiosísima: sin ella no puedes corregirlo.
Tu tarea: suma todo lo que has gastado en cada uno de los últimos tres meses, incluyendo el efectivo, y añade tus gastos anuales divididos entre 12.
Paso 3: Separar gastos fijos, variables y prescindibles
Una lista larga de gastos abruma. Clasificarla en tres grupos te dice dónde tienes margen para actuar y dónde no.
Cómo clasificar cada gasto
| Tipo | Qué es | Ejemplos | Margen para reducirlo |
| Fijos | Se repiten cada mes con un importe igual o casi igual | Alquiler o hipoteca, seguros, cuota de un préstamo, internet y móvil | Bajo a corto plazo; puedes revisar tarifas y contratos |
| Variables | Son necesarios, pero su importe cambia | Alimentación, transporte, salud, ropa, hogar | Medio: se pueden optimizar sin renunciar a ellos |
| Prescindibles | No son necesarios para vivir con normalidad y los decides tú | Restaurantes, suscripciones, compras impulsivas | Alto |
Si dudas, pregunta: «Si mañana mis ingresos bajaran, ¿podría dejar de pagar esto sin consecuencias graves?». Si la respuesta es sí, es prescindible. Algunos gastos son mixtos: la compra del supermercado es variable, pero cenar fuera es prescindible. Sepáralos.
Prescindible no significa malo. Ser rebelde con tu dinero no es renunciar a todo, es decidir tú en qué lo gastas en lugar de gastarlo por inercia.
Ejemplo de clasificación
Supongamos los ingresos de 1.600 € del paso 1. Estos son unos gastos de ejemplo, inventados para ilustrar el cálculo:
| Tipo | Conceptos (importes de ejemplo) | Total mensual | % de los ingresos |
| Fijos | Vivienda 550 €, suministros, internet y móvil 130 €, seguros y gastos anuales prorrateados 90 €, cuota de préstamo 100 €, transporte base 90 € | 960 € | 60 % |
| Variables | Alimentación 300 €, salud 30 €, ropa 40 €, hogar 30 € | 400 € | 25 % |
| Prescindibles | Restaurantes y ocio 100 €, suscripciones 30 €, caprichos y compras impulsivas 40 € | 170 € | 11 % aprox. |
| Total | 1.530 € | 96 % aprox. |
Lo importante no es que tus cifras se parezcan a estas, sino lo que te enseñan: en este ejemplo, los gastos fijos pesan más y cuesta moverlos a corto plazo, así que el margen inmediato está en los 170 € de prescindibles y en revisar contratos como suministros o seguros.
Tu tarea: clasifica cada gasto de tu lista, calcula los tres subtotales y marca los tres gastos prescindibles que más te hayan sorprendido.
Paso 4: Calcular tu capacidad real de ahorro
Con tus ingresos y tus gastos ya puedes calcular la cifra que más te va a ayudar a avanzar: cuánto dinero te queda de verdad cada mes.
Capacidad de ahorro = ingresos netos mensuales − gastos totales mensuales
Con los datos del ejemplo: 1.600 € − 1.530 € = 70 € al mes.
Ahorrar no es lo que sobra por casualidad a final de mes, sino lo que decides apartar. Si no lo separas, es muy fácil que se gaste. Por eso conviene mirar qué pasaría con algunos ajustes realistas:
| Escenario (ejemplo) | Cálculo | Capacidad de ahorro mensual | % de los ingresos |
| Situación actual | 1.600 − 1.530 | 70 € | 4,4 % |
| Reduces 50 € en prescindibles (de 170 a 120 €) | 1.600 − 1.480 | 120 € | 7,5 % |
| Además, ahorras 20 € al comparar tarifas de suministros y seguros | 1.600 − 1.460 | 140 € | 8,8 % |
Fíjate en que recortar 50 € de los prescindibles es reducirlos casi un 30 %, no eliminarlos. Un ajuste moderado que puedas mantener vale más que un recorte drástico que abandones en dos semanas. En el resto de la guía usaremos 120 € al mes como capacidad de ahorro tras este primer ajuste.
Quizá hayas oído hablar de la regla 50/30/20 (50 % para necesidades, 30 % para deseos y 20 % para ahorro). Es una referencia popular, no una obligación: en nuestro ejemplo, los gastos esenciales (fijos y variables) suponen el 85 % de los ingresos, y la regla no encaja. No pasa nada. Lo que buscas es que tu capacidad de ahorro sea positiva, estable y algo mayor con el tiempo, no cumplir un porcentaje.
Si tu resultado es cero o negativo, no te desanimes: ya sabes dónde actuar. Empieza por los prescindibles, revisa tus contratos y, si tienes deudas, sigue leyendo el paso 6.
Tu tarea: calcula tu capacidad de ahorro actual y otra con dos o tres recortes que te veas capaz de mantener.
Paso 5: Calcular tu patrimonio neto
Hasta ahora has mirado un flujo: lo que entra y lo que sale cada mes. El patrimonio neto es una foto fija de tu situación hoy: cuánto tienes menos cuánto debes.
Cómo se calcula
Patrimonio neto = lo que tienes (activos) − lo que debes (pasivos)
- Activos: dinero en cuentas, ahorros, inversiones si las tienes, vehículo, vivienda si eres propietario y otros bienes que podrías vender.
- Pasivos: hipoteca pendiente, préstamos, saldo de tarjetas y cualquier deuda con personas.
Usa siempre un valor realista de venta, no lo que pagaste. Para la vivienda, una estimación prudente. Los objetos de uso diario (muebles, ropa) normalmente no se cuentan.
Ejemplo
| Concepto (ejemplo) | Tipo | Importe |
| Cuenta corriente | Activo | 900 € |
| Cuenta de ahorro | Activo | 600 € |
| Coche (valor estimado de venta) | Activo | 4.000 € |
| Total activos | 5.500 € | |
| Préstamo personal pendiente | Pasivo | 2.500 € |
| Saldo de la tarjeta de crédito | Pasivo | 400 € |
| Total pasivos | 2.900 € | |
| Patrimonio neto | 2.600 € |
El cálculo es 5.500 € − 2.900 € = 2.600 €. Fíjate en un detalle: buena parte de ese patrimonio está en el coche, que probablemente necesitas para tu día a día. El dinero realmente disponible son 1.500 € en cuentas, frente a 2.900 € de deudas. Por eso el patrimonio neto se lee mejor junto con el resto de tus números.
Si te sale bajo o incluso negativo, no es una sentencia: al empezar es un punto de partida habitual, sobre todo con hipotecas o préstamos recientes. Lo que importa es su evolución. Cada mes que dejas sin gastar una parte de tus ingresos, ya sea ahorrándola o usándola para pagar deuda, tu patrimonio neto sube. Calcúlalo cada tres o seis meses y comprueba si va en la buena dirección.
Tu tarea: haz tu lista de activos y pasivos, calcula tu patrimonio neto y guárdalo con la fecha para poder compararlo más adelante.
Paso 6: Revisar tus deudas
Tener deudas no es algo malo en sí mismo. El problema es no saber cuánto cuestan. Mucha gente mira solo la cuota mensual y no el coste total de lo que debe.
Haz la lista completa
Para cada deuda apunta: con quién la tienes, el saldo pendiente, la cuota mensual, el tipo de interés, la fecha en la que termina y si tiene comisión por cancelación anticipada. La TAE (tasa anual equivalente) te permite comparar el coste anual de deudas distintas; la encontrarás en el contrato o en tu banca online.
| Deuda (ejemplo) | Saldo pendiente | Cuota mensual | TAE (ejemplo inventado) |
| Tarjeta de crédito con pago aplazado | 400 € | Variable | 20 % |
| Préstamo personal | 2.500 € | 100 € | 9 % |
Los tipos de este ejemplo son inventados. Las tarjetas con pago aplazado suelen figurar entre las formas de financiación más caras, así que mira siempre el tipo que aparece en tu contrato.
[VERIFICAR antes de publicar] La frase sobre lo caras que suelen ser las tarjetas con pago aplazado es cualitativa. Si se quiere concretar con cifras, hay que contrastarlas con datos oficiales actuales (por ejemplo, estadísticas del Banco de España) y citar la fuente.
En qué orden pagarlas
- Paga siempre el mínimo de todas las deudas para evitar impagos y recargos.
- Elige un método para el dinero extra. Con la avalancha atacas primero la deuda con el interés más alto, lo que suele ahorrar más en intereses. Con la bola de nieve empiezas por la de menor saldo, lo que da victorias rápidas y motivación. En nuestro ejemplo ambos métodos coinciden: primero la tarjeta (400 € y el tipo más alto).
- Reinvierte las cuotas liberadas. Cuando canceles una deuda, destina esa cuota a la siguiente o a tu ahorro.
Dos precauciones. Antes de amortizar un préstamo de forma anticipada, revisa en el contrato si hay comisión y compara lo que ahorrarías en intereses con lo que te costaría. Y si ves que no puedes afrontar los pagos, no lo ignores: habla con la entidad cuanto antes y, si lo necesitas, busca orientación en una asociación de consumidores.
Tampoco conviene vaciar la cuenta para pagar deuda: el paso 7 explica cómo combinar ambas cosas.
Tu tarea: haz una tabla con todas tus deudas, ordénalas según el método que elijas y anota cuánto dinero extra puedes destinar cada mes.
Paso 7: Crear un fondo de emergencia
Un fondo de emergencia es dinero reservado para imprevistos reales: una avería, un gasto médico, un periodo sin ingresos. No es para caprichos ni para oportunidades. Sin él, cualquier imprevisto suele acabar en la tarjeta o en un préstamo, y vuelves a empezar desde más abajo.
Cuánto debería tener
Una referencia habitual es reunir entre tres y seis meses de gastos esenciales. Es una guía orientativa, no una norma. Conviene apuntar a la parte alta si tus ingresos son irregulares, si eres autónomo, si hay personas que dependen de ti o si en casa entra un solo sueldo. Con ingresos muy estables, puedes sentirte cómodo con menos.
Ojo: hablamos de gastos esenciales (fijos y variables), no de todos. En una emergencia recortarías los prescindibles. En nuestro ejemplo: 960 € + 400 € = 1.360 € al mes. Un mes de gastos esenciales son 1.360 €; tres meses, 4.080 €; seis, 8.160 €.
Y así de rápido o lento se llegaría desde cero según lo que puedas ahorrar cada mes:
| Ahorro mensual (ejemplo) | 1 mes de gastos esenciales (1.360 €) | 3 meses (4.080 €) |
| 70 € | ≈ 19 meses | ≈ 58 meses |
| 120 € | ≈ 11 meses | ≈ 34 meses |
| 200 € | ≈ 7 meses | ≈ 20 meses |
Tiempos aproximados, sin contar intereses ni ningún otro cambio.
La tabla puede desanimar, pero tiene una lección: el fondo de emergencia no se construye de golpe, sino por hitos. Primero un colchón inicial que te evite tirar de tarjeta ante un imprevisto pequeño. Después un mes de gastos esenciales, luego dos, luego tres. Cada hito te protege más que el anterior, y es una buena razón para intentar aumentar poco a poco tu capacidad de ahorro.
¿Fondo o deudas primero? Un orden razonable para muchas personas, aunque no el único, es: 1) un colchón inicial pequeño, 2) pagar las deudas más caras, 3) completar el fondo. Sin ningún colchón, el primer imprevisto te obligará a endeudarte otra vez; con deudas muy caras, cada mes que pasa te cuestan dinero.
Dónde guardarlo
Busca tres cosas: que sea accesible (que puedas disponer de él pronto), seguro (sin riesgo de perder capital) y separado de tu cuenta del día a día para no gastarlo sin querer. Una inversión cuyo valor sube y baja no es buena opción para esto, porque podría estar en su peor momento justo cuando lo necesites.
El fondo se usa solo para emergencias: algo necesario, urgente y no planificado. Las rebajas no cuentan.
Tu tarea: calcula tus gastos esenciales mensuales, multiplica por 1, 3 y 6 y elige tu primer hito.
Paso 8: Establecer objetivos financieros
Sin objetivos, ahorrar es difícil y poco motivador. Un objetivo financiero le da sentido a cada euro que apartas. «Ahorrar más» es un deseo; «reunir 760 € más para mi fondo en siete meses» es un objetivo.
Un buen objetivo responde a cuatro preguntas: para qué, cuánto, para cuándo y cuánto al mes. La última sale de una cuenta sencilla:
Aportación mensual = importe que falta ÷ meses disponibles
Separa tus objetivos por horizonte: corto plazo (menos de un año), medio plazo (de uno a cinco años) y largo plazo (más de cinco). Y no te pongas más de dos o tres a la vez, o no llegarás a ninguno.
Ejemplo con una capacidad de ahorro de 120 € al mes, ordenando los objetivos por prioridad (y suponiendo que ya hay 600 € en la cuenta de ahorro):
| Prioridad | Objetivo concreto (ejemplo) | Importe | Plazo estimado con 120 €/mes |
| 1 | Cancelar la tarjeta de crédito | 400 € | ≈ 4 meses |
| 2 | Completar un mes de gastos esenciales en el fondo | 760 € (hasta 1.360 €) | ≈ 7 meses |
| 3 | Ampliar el fondo hasta tres meses de gastos esenciales | 2.720 € (hasta 4.080 €) | ≈ 23 meses |
En total, unos tres años a ritmo constante y sin imprevistos. Puede parecer mucho, pero es un plan con fechas y cifras, y eso ya es mucho más útil que una simple intención. Además, cada vez que subas tu capacidad de ahorro, los plazos se acortan.
Aquí es donde tus objetivos empiezan a conectar con la libertad financiera. Para muchas personas, no significa dejar de trabajar, sino ir ganando margen de decisión: que un imprevisto no te descoloque, que puedas cambiar de trabajo sin agobios o que tus ahorros trabajen a tu favor. Es un camino gradual y empieza justo por los pasos que estás leyendo.
Tu tarea: escribe tus tres primeros objetivos con importe, plazo y aportación mensual.
Paso 9: Crear un sistema sencillo para controlar tu dinero cada mes
Un presupuesto que haces una vez y olvidas no sirve de mucho. Necesitas un sistema tan simple que puedas mantenerlo incluso en un mes complicado.
Las tres piezas del sistema
- Un presupuesto mensual sencillo. Reparte tus ingresos entre las categorías que ya conoces, incluyendo el ahorro como una línea más.
- Un ahorro automático. Programa una transferencia el día que cobras hacia tu cuenta de ahorro o para pagar deuda. Así el ahorro deja de depender de la fuerza de voluntad: lo separas antes de poder gastarlo.
- Cada dinero en su sitio. Si tu banco lo permite, usa una cuenta (o subcuenta) para el día a día, otra para el ahorro y, si quieres, una tercera donde reservar cada mes la parte proporcional de tus gastos anuales.
Así se vería un presupuesto mensual de ejemplo con los 1.600 € de ingresos y la capacidad de ahorro de 120 €:
| Categoría | Presupuesto mensual (ejemplo) | % de los ingresos |
| Gastos fijos | 960 € | 60 % |
| Gastos variables | 400 € | 25 % |
| Prescindibles (ocio, suscripciones, caprichos) | 120 € | 7,5 % |
| Ahorro y pago de deudas (transferencia automática) | 120 € | 7,5 % |
| Total | 1.600 € | 100 % |
En tu hoja añade dos columnas, «real» y «diferencia», para comparar lo que planeas con lo que ocurre. Que un mes no cuadre no significa que el sistema falle: significa que tienes información para ajustar el siguiente.
Sobre la herramienta: una hoja de cálculo, una aplicación de gestión de gastos o un cuaderno son válidos. Si eliges una aplicación, revisa qué permisos pide y cómo trata tus datos antes de conectar tus cuentas bancarias.
Tu revisión mensual de 30 minutos
Elige una fecha fija (por ejemplo, el primer domingo de cada mes) y sigue esta lista:
- Anota tus ingresos y gastos reales del mes.
- Compáralos con el presupuesto, categoría por categoría.
- Detecta una o dos desviaciones y pregunta por qué ocurrieron.
- Ajusta el presupuesto del mes siguiente.
- Actualiza el saldo de tu fondo de emergencia y de tus deudas.
- Cada tres o seis meses, recalcula tu patrimonio neto y revisa tus objetivos.
Tu tarea: elige tu herramienta, crea tu presupuesto mensual, programa la transferencia de ahorro y agenda tu primera revisión.
Paso 10: Empezar a pensar en inversión cuando la base esté controlada
Invertir es una parte importante del camino hacia la libertad financiera, pero no es el primer paso. Invertir sin orden es poner en riesgo dinero que quizá necesites mañana.
¿Estás en condiciones de plantearte invertir?
- Conoces tus ingresos y gastos con claridad y los revisas cada mes.
- Tu capacidad de ahorro es positiva y estable.
- No tienes deudas caras pendientes, o tienes un plan claro para eliminarlas.
- Tienes un fondo de emergencia en marcha o completo.
- Tus objetivos tienen importe y plazo.
- El dinero que quieres invertir no lo vas a necesitar a corto plazo.
No hace falta cumplirlo todo al 100 %, pero cuantos más puntos cumplas, más sólida será tu base.
Qué debes tener claro antes de dar el paso
- Invertir implica riesgo. Puedes perder parte del capital y ninguna rentabilidad está garantizada.
- Desconfía de las promesas de rentabilidad alta, rápida o segura. Si suena demasiado bueno, probablemente lo sea.
- Entiende lo que compras. Si no sabes explicárselo a alguien con tus palabras, todavía no es para ti.
- Piensa en plazo, costes y diversificación. Son los tres conceptos que conviene dominar antes de elegir cualquier producto.
- La fiscalidad depende de cada producto. Consulta fuentes oficiales o a un profesional antes de decidir.
Como punto de partida puedes consultar el material educativo para inversores de la CNMV, el supervisor de los mercados en España. Esta guía no recomienda productos concretos: su objetivo es que, cuando llegues aquí, sepas cuánto puedes invertir sin comprometer tu estabilidad.
Tu tarea: repasa la lista, marca cuántos puntos cumples y toma los que faltan como tu siguiente prioridad.
Errores que debes evitar cuando empiezas a organizar tus finanzas
Casi todos los tropiezos de los primeros meses se repiten. Conocerlos de antemano te ahorra frustración:
- Querer hacerlo perfecto desde el primer día. El mejor sistema es el que puedes mantener. Empieza por lo básico y afina después.
- Olvidar el efectivo y los gastos anuales. Son los que hacen que las cuentas «nunca cuadren». Inclúyelos desde el principio.
- Hacer un presupuesto irreal. Recortarlo todo de golpe suele acabar en abandono. Deja margen para el ocio y para los imprevistos pequeños.
- Ahorrar solo lo que sobra. Lo que sobra casi siempre es poco o nada. Aparta primero, con una transferencia automática, y gasta después.
- Mirar solo la cuota de las deudas o ignorarlas. Conoce el saldo, el tipo de interés y el coste total. Lo que no miras no desaparece.
- Empezar a invertir sin base. Invertir antes de tener un fondo de emergencia y de controlar las deudas caras, o dejarse llevar por promesas de dinero rápido, es la forma más directa de complicar tu situación.
- No revisar. Un presupuesto hecho una vez queda obsoleto en pocas semanas. La revisión mensual es lo que hace que el sistema funcione.
- Compararte con otros o castigarte. Tu punto de partida es solo tuyo. Los números son información para decidir mejor, no una sentencia sobre quién eres.
Tu plan de acción de 30 días
Este plan convierte la guía en tareas concretas. Cuenta con unos 20 o 30 minutos casi todos los días y algo más de tiempo algún día del fin de semana (tiempos orientativos). Si un día no llegas, no empieces de cero: retoma donde lo dejaste.
Semana 1: conocer tus números
Objetivo: saber cuánto entra, cuánto sale y cuánto vales hoy.
- Día 1: descarga los extractos del banco y de las tarjetas de los últimos tres meses y prepara tu hoja de cálculo o cuaderno.
- Día 2: calcula tus ingresos netos mensuales (paso 1).
- Días 3 y 4: pasa todos los gastos a tu hoja y agrúpalos en 8 a 12 categorías, sin olvidar el efectivo (paso 2).
- Día 5: calcula tus gastos anuales y divídelos entre 12.
- Día 6: lista tus activos y pasivos y calcula tu patrimonio neto (paso 5).
- Día 7: repásalo todo y apunta tres cosas que te hayan sorprendido. Después, descansa.
Al terminar la semana tendrás: ingresos mensuales, gastos totales y patrimonio neto.
Semana 2: controlar gastos
Objetivo: ver dónde hay margen y empezar a usarlo.
- Día 8: clasifica cada gasto en fijos, variables y prescindibles (paso 3).
- Día 9: revisa tus suscripciones y recibos domiciliados y cancela lo que no uses.
- Día 10: compara tarifas de tus contratos (suministros, seguros, móvil, internet) y anota dónde podrías ahorrar.
- Día 11: elige dos o tres gastos prescindibles que vas a reducir y decide cuánto.
- Días 12 a 14: anota cada gasto en el momento en que lo haces. El día 14, revisa qué tal ha ido.
Al terminar la semana tendrás: gastos clasificados, un recorte concreto en marcha y el hábito de anotar.
Semana 3: organizar ahorro y deudas
Objetivo: decidir a dónde va cada euro que te sobra.
- Día 15: calcula tu capacidad de ahorro actual y la que tendrías con tus recortes (paso 4).
- Día 16: haz la lista de deudas con saldo, cuota y tipo de interés (paso 6).
- Día 17: elige método (avalancha o bola de nieve) y decide cuánto dinero extra destinar cada mes.
- Día 18: calcula tus gastos esenciales y los hitos de tu fondo de emergencia: un mes, tres y seis (paso 7).
- Día 19: si hace falta, abre una cuenta o subcuenta de ahorro separada.
- Día 20: programa la transferencia automática para el día en que cobras.
- Día 21: revisa si el reparto entre deuda y colchón te parece realista.
Al terminar la semana tendrás: tu capacidad de ahorro, un plan para las deudas y el fondo de emergencia en marcha.
Semana 4: establecer objetivos y sistema mensual
Objetivo: dejar todo montado para que funcione sin depender de tu motivación.
- Días 22 y 23: escribe de dos a tres objetivos con importe, plazo y aportación mensual (paso 8).
- Día 24: crea tu presupuesto mensual con el ahorro como una línea propia (paso 9).
- Día 25: añade las columnas «real» y «diferencia» y decide qué herramienta vas a usar.
- Días 26 a 28: usa el presupuesto y anota tus gastos.
- Día 29: agenda en tu calendario la revisión mensual de 30 minutos y una revisión de patrimonio neto cada tres o seis meses.
- Día 30: haz tu primera revisión: qué ha funcionado, qué ajustar. Repasa también la lista del paso 10.
Al terminar la semana tendrás: objetivos definidos, presupuesto en marcha y una cita mensual contigo mismo.
Conclusión: no necesitas ganar más para empezar a controlar tu dinero
Ganar más ayuda, claro. Pero si no sabes a dónde va lo que ya ganas, es fácil que un ingreso extra se diluya en los mismos huecos de siempre.
El primer paso no es buscar una inversión milagrosa ni el producto perfecto. Es conocer y controlar tu situación: qué entra, qué sale, qué tienes, qué debes y hacia dónde quieres ir. Con eso ya tienes un mapa, y sin mapa cualquier decisión financiera es una apuesta.
Organizar tus finanzas personales no exige conocimientos técnicos, sino constancia y honestidad con tus propios números. Ser rebelde con tu dinero empieza por mirarlo de frente.
Así que empieza hoy por lo más pequeño: descarga el extracto del último mes y suma tus ingresos. Ese es el paso 1, y con él ya habrás empezado.
Recuerda: este artículo es educativo y no sustituye el asesoramiento profesional personalizado.
Preguntas frecuentes sobre cómo organizar tus finanzas personales
¿Por dónde empiezo a organizar mis finanzas personales si nunca lo he hecho?
Por conocer tus números. Suma tus ingresos netos y tus gastos de los últimos tres meses. Antes de ahorrar, recortar o invertir, necesitas saber cuánto entra y cuánto sale. Con esos dos datos ya puedes calcular tu capacidad real de ahorro y decidir los siguientes pasos.
¿Cuánto debería ahorrar cada mes?
No hay una cifra válida para todo el mundo. Reglas como la 50/30/20 son referencias populares, pero dependen de tus ingresos y de tus gastos fijos. Calcula tu capacidad real de ahorro, aparta una cantidad que puedas mantener, aunque sea pequeña, y auméntala cuando puedas.
¿Es mejor pagar deudas o ahorrar primero?
Depende de tu caso, pero un orden razonable para muchas personas es este: un colchón inicial pequeño, después las deudas más caras y luego completar el fondo de emergencia. Así evitas volver a endeudarte ante un imprevisto sin dejar que las deudas caras sigan creciendo.
¿Cuánto dinero debe tener un fondo de emergencia?
Una referencia habitual es entre tres y seis meses de gastos esenciales, más si tus ingresos son irregulares o hay personas que dependen de ti. No hace falta reunirlo de golpe: puedes ir por hitos, empezando por un mes de gastos.
¿Qué hago si mis ingresos son irregulares?
Calcula la media de tus ingresos netos de los últimos seis a doce meses y haz tu presupuesto mensual con una cifra prudente, cercana a tus meses más bajos. Usa los meses buenos para ahorrar y pagar deudas, y procura que tu fondo de emergencia sea más amplio.
¿Qué es el patrimonio neto y por qué debería calcularlo?
Es lo que tienes (activos) menos lo que debes (pasivos). Te da una foto de tu situación y, calculado cada cierto tiempo, te muestra si avanzas. Al empezar puede ser bajo o negativo; lo importante es su evolución.
¿Necesito una aplicación para controlar mis gastos?
No. Una hoja de cálculo o un cuaderno bastan. Una app puede ayudarte a automatizar el registro, pero revisa qué permisos pide y cómo trata tus datos. Lo que marca la diferencia es la revisión mensual, no la herramienta.
¿Cuándo puedo empezar a invertir?
Cuando controles tus ingresos y gastos, tengas una capacidad de ahorro estable, no arrastres deudas caras, tengas un fondo de emergencia en marcha y el dinero no lo vayas a necesitar a corto plazo. Invertir implica riesgo y ninguna rentabilidad está garantizada.